
日本一直給人「什麼都用現金」的印象,但如今這種說法只對了一半。
根據日本經濟產業省的資料,2025年無現金支付已占消費支出的58.0%,在大城市裡,幾乎到處都能用卡片或手機感應付款。不過,在家庭經營的小餐館、寺廟與神社、市場攤位、祭典的小吃攤、較老式的旅館,以及幾乎所有觀光路線以外的地方,現金仍然不可或缺。旅途中遲早會需要錢包裡有日圓。
讓許多第一次來日本的旅客意外的是:日本大多數一般銀行的ATM,也就是設在銀行分行裡的那些,根本不接受在日本以外發行的卡片。插入卡片後,機器只會拒絕,再把卡片退出來。
關鍵在於知道哪些ATM真的能用海外卡片,以及怎麼避免多付不必要的費用。本文要談的正是這些。
唯一的原則:不是每台ATM都能用海外卡片
如果其他都記不住,至少記住這點:在日本,要找便利商店和郵局的ATM,而不是銀行分行的ATM。
能穩定使用海外卡片的機器,是Seven Bank(設在7-Eleven店內)、Japan Post Bank(設在郵局)、Lawson Bank、FamilyMart店內的ATM,以及Aeon Bank(設在購物中心和超市)。街上其他大多數銀行的ATM,都只供日本國內發行的卡片使用。
好消息是,在日本的城市裡,7-Eleven和其他大型便利商店幾乎每個街角都有,所以在市區通常步行幾分鐘就能找到可用海外卡片的ATM。
7-Eleven(Seven Bank):首選
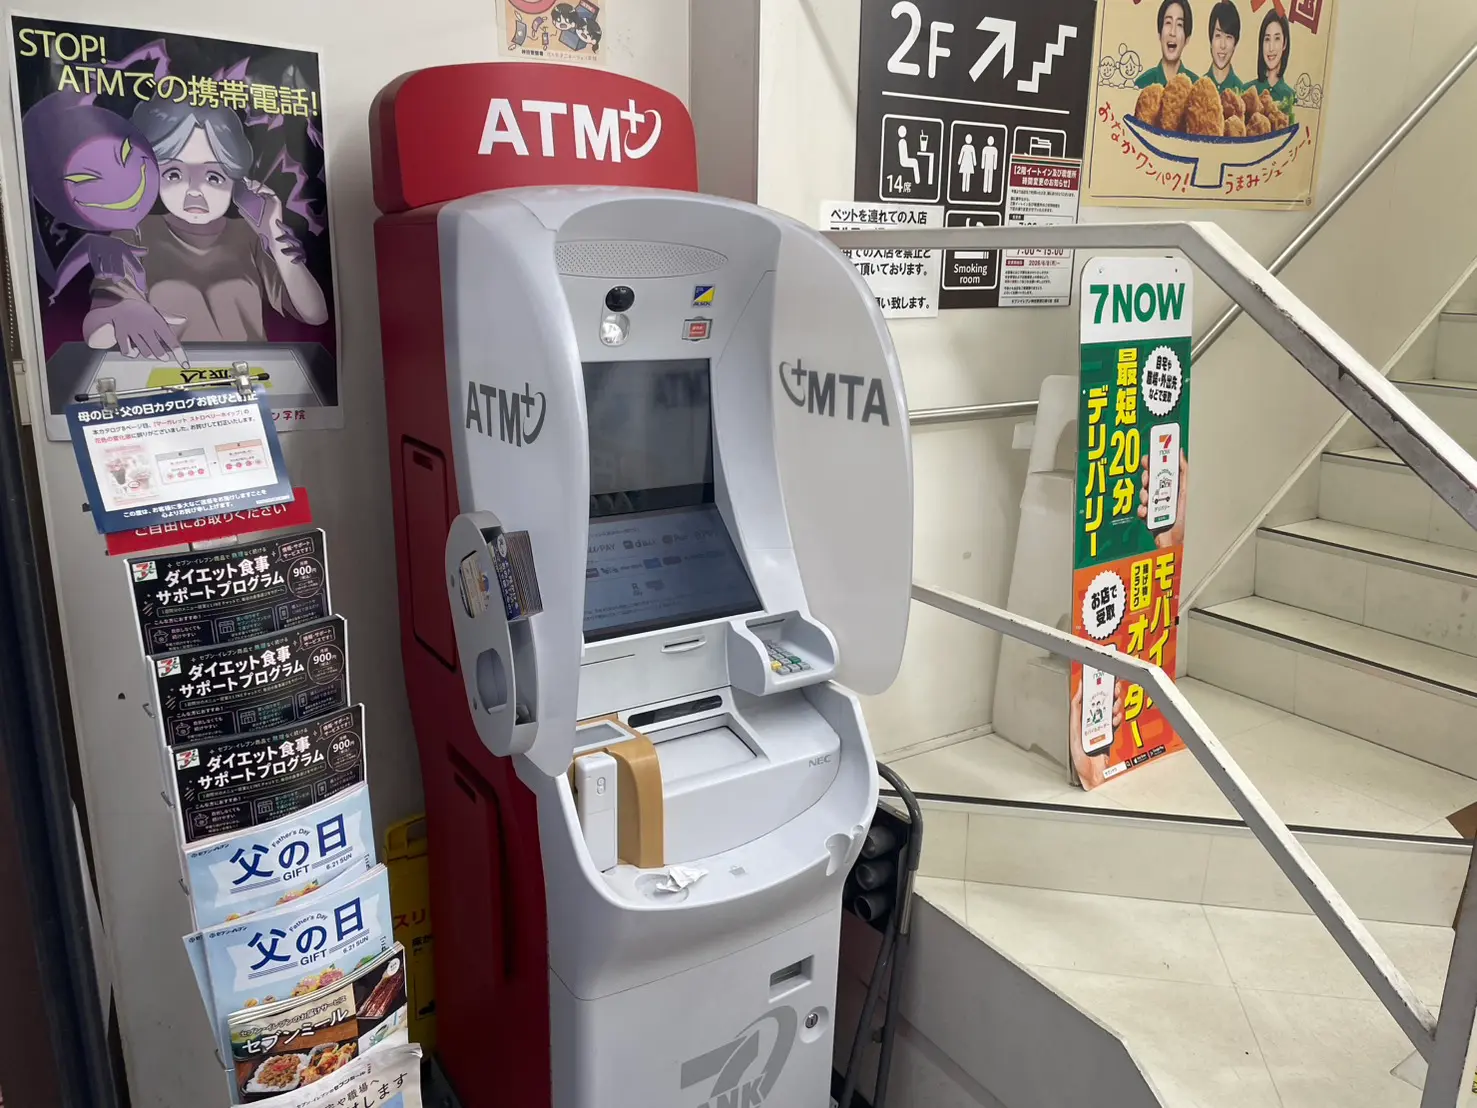
對大多數旅客來說,任何7-Eleven店內的Seven Bank ATM,都是最方便的第一站。
全國共有超過20,000台,每天24小時、全年365天運作,畫面可切換成12種語言:日文、英文、中文(簡體與繁體)、韓文、泰文、馬來文、印尼文、越南文、法文、德文和葡萄牙文。
Seven Bank的ATM接受的國際發卡組織相當多:Visa與Plus、Mastercard、Maestro與Cirrus、銀聯、American Express、JCB、Discover以及Diners Club。換句話說,不論錢包裡是哪張卡,在這裡能用的機會都很高。
有幾個上限要先知道:單次最多可提領100,000日圓。如果卡片只有磁條(沒有IC晶片),每筆上限會降到30,000日圓。機器拒絕較大的金額時,改成小一點的金額再試就好。
Japan Post Bank:鄉下地方的最佳選擇
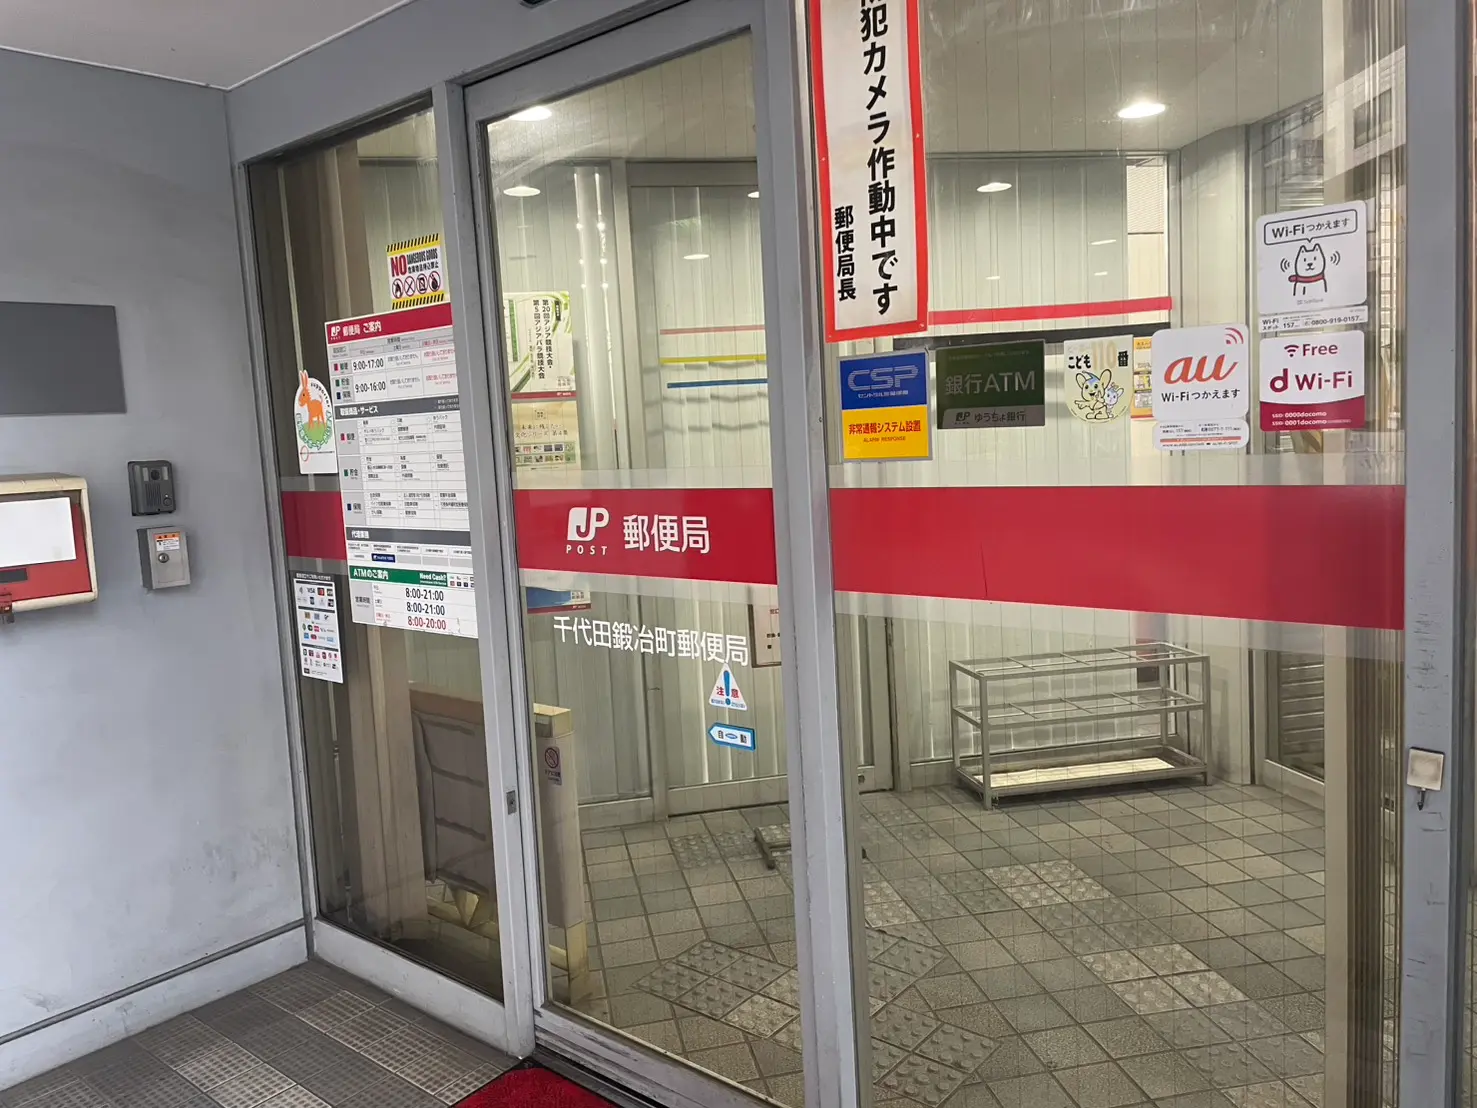
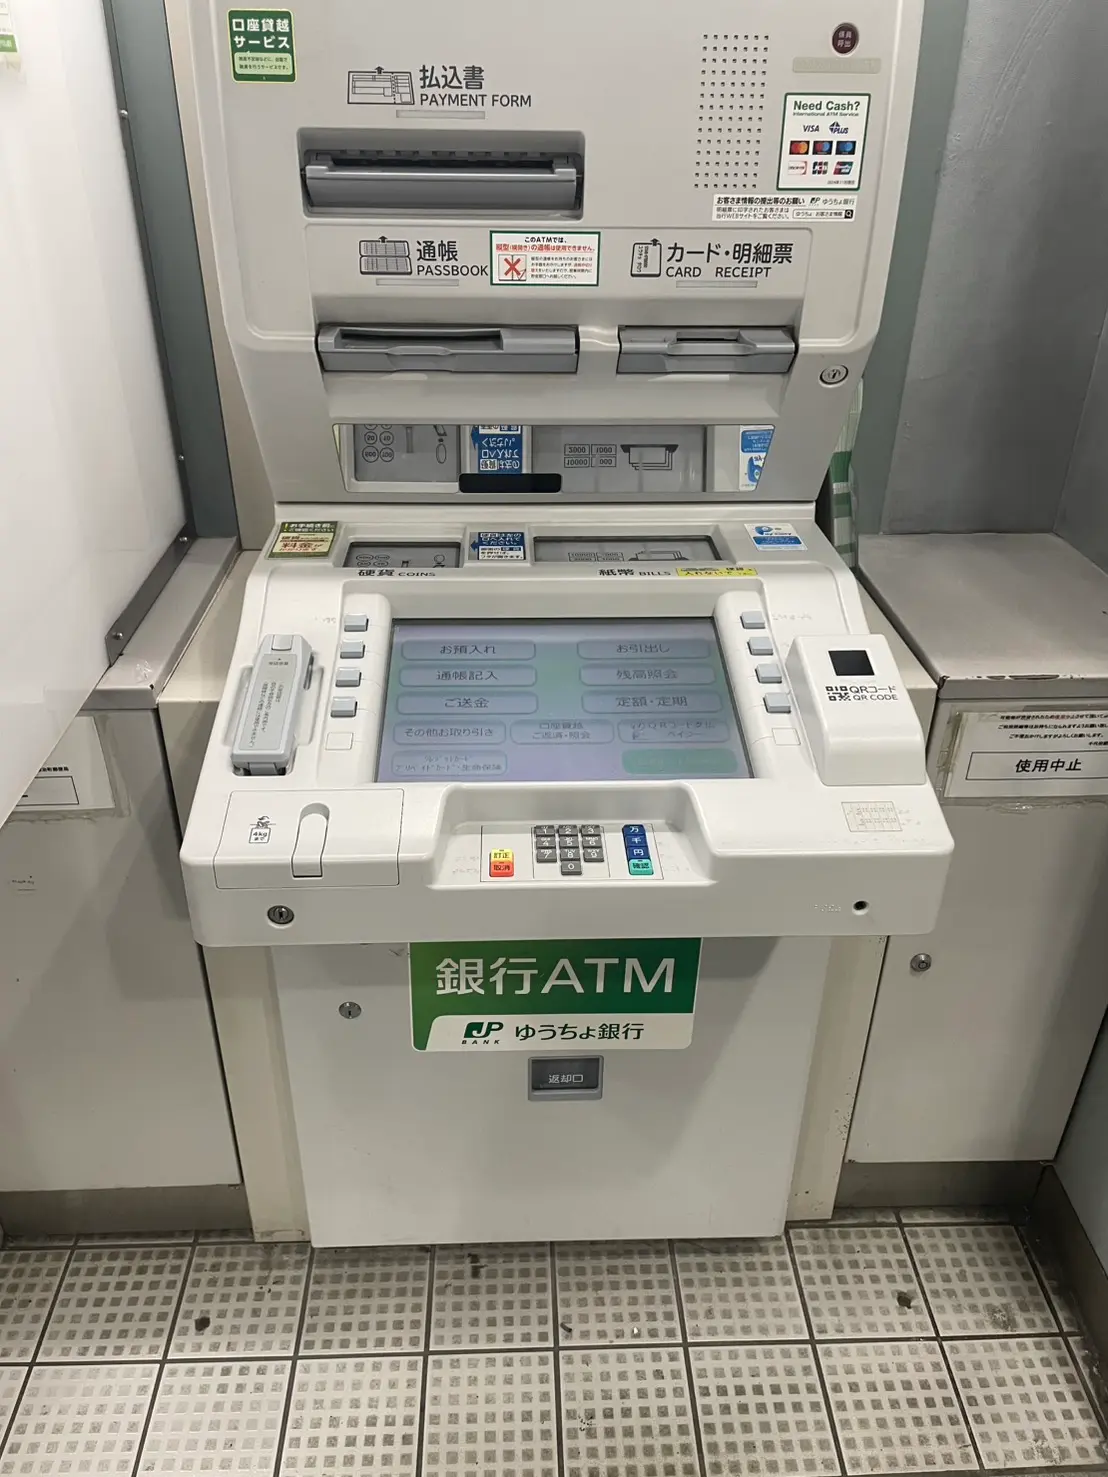
在小鎮和鄉下地區,7-Eleven可能比較難找。這時候,Japan Post Bank(日文稱為Yucho Bank)就特別好用。
它的ATM設在日本各地的郵局,連小鎮也有,部分FamilyMart店內也有。印有Visa/PLUS、Mastercard/Maestro/Cirrus、JCB、銀聯或Discover標誌的卡片都能使用。單次提領上限為50,000日圓。
唯一要注意的是營業時間。和Seven Bank不同,Japan Post的ATM並非全天候開放。許多台跟著郵局的營業時間走,可能傍晚就關閉,週末的服務時間也可能有限,所以別指望深夜還能用。
不過在白天,它們是鄉下地方的救星。
Lawson與FamilyMart:方便的備案
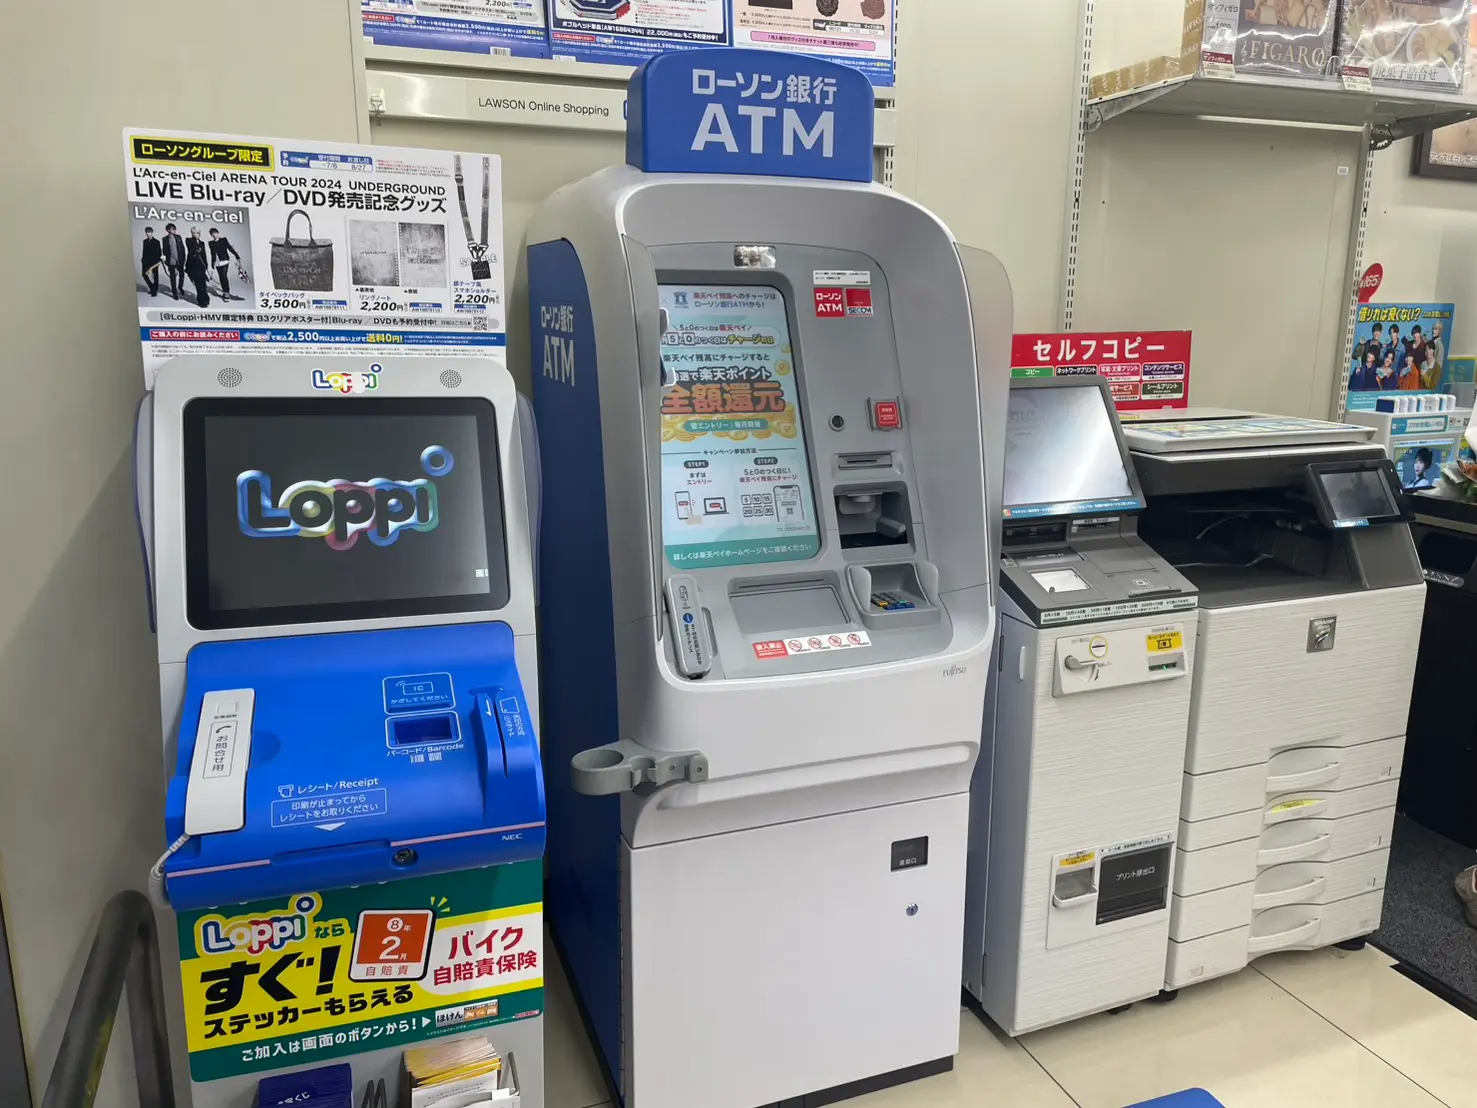
Lawson Bank的新型ATM接受海外發行的Visa、Mastercard、JCB和銀聯卡,畫面除了日文,還有英文、中文(簡體)和韓文。
單次提領上限為50,000日圓,手續費依卡片和銀行而不同,你的發卡機構也可能另外收費。另外要注意,不是每家Lawson都有支援海外卡片的ATM,請先看看機器上有沒有卡片的標誌。
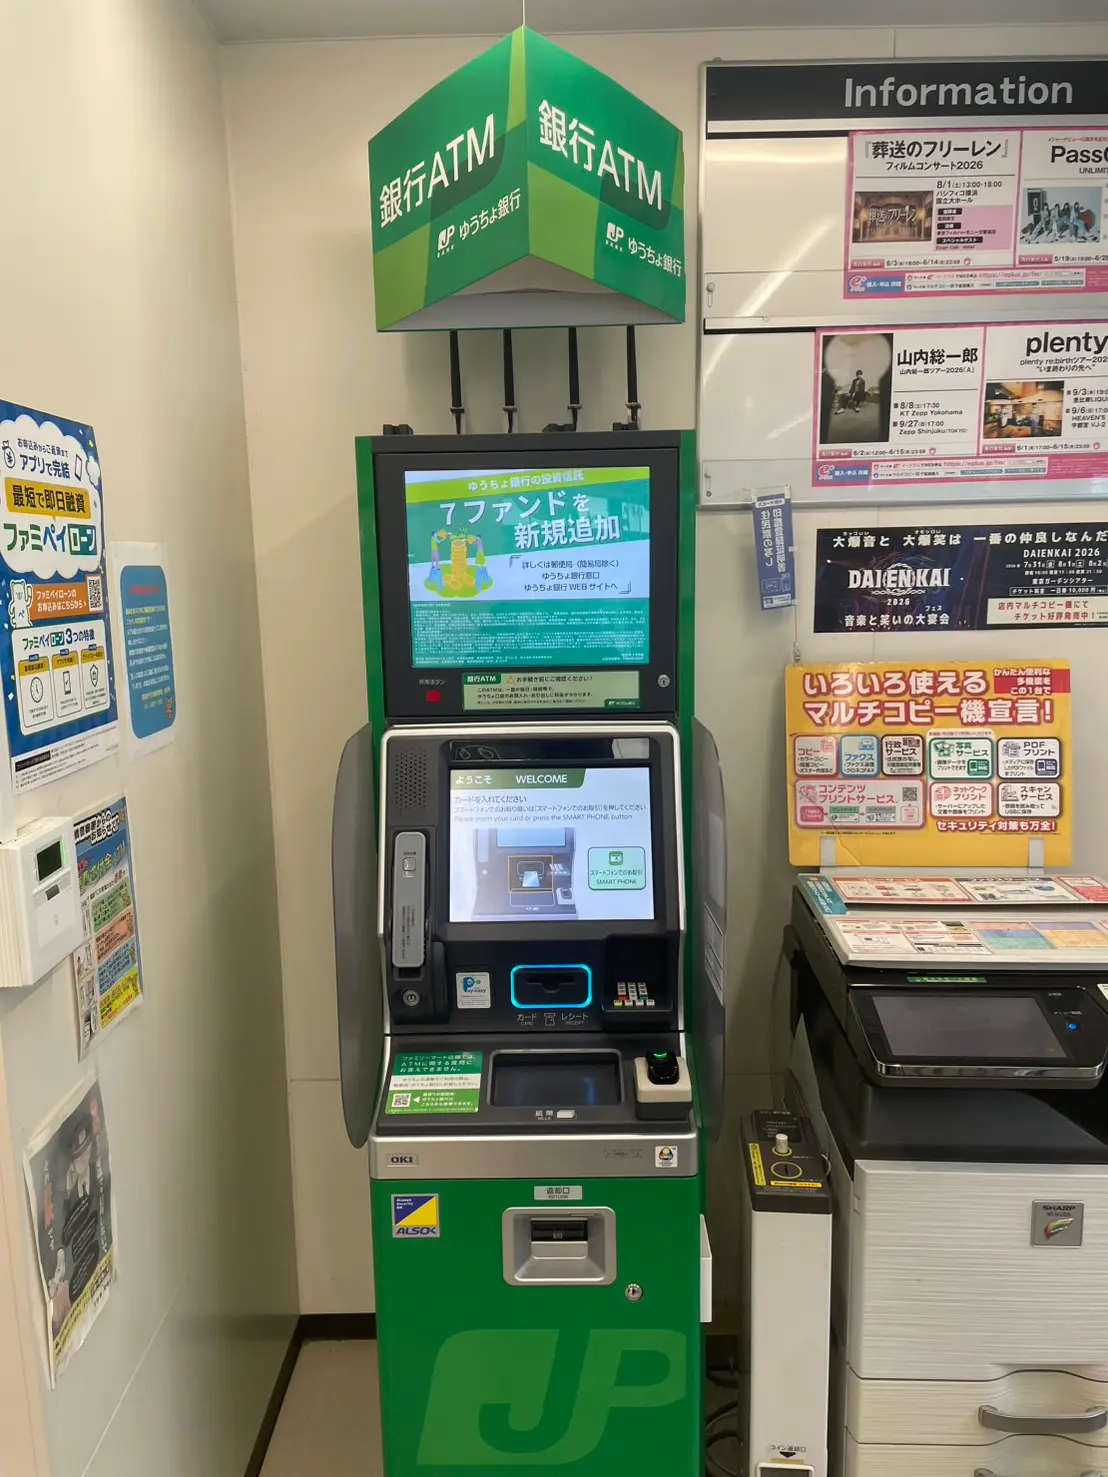
FamilyMart正處於很大的轉變之中。
從2026年6月起,店內陸續換上名為「Famima ATM」的自家新機器。這是FamilyMart品牌、由Seven Bank負責營運服務的機器,對使用海外卡片的旅客來說很方便。
新機器會在未來幾年內推廣到全國,在那之前,有些店裡放的仍是E-net或Japan Post Bank的ATM。這些ATM大多支援海外卡片,但各店的機器不盡相同,插卡之前請先確認卡片的標誌。
如果附近有購物中心或AEON超市,Aeon Bank的ATM也派得上用場。它們支援主要的海外發卡組織,包括Visa、Mastercard、JCB、銀聯和Discover,單次提領上限為50,000日圓。
ATM操作步驟
只要知道流程,操作起來並不難:
- 插入卡片(磁條朝下)。
- 從畫面上的清單選擇語言。
- 選擇「提款」(Withdrawal)。
- 選擇帳戶類型(簽帳金融卡通常選「Savings」或「Checking」)。
- 輸入密碼並確認。
- 選擇要提領多少日圓。
- 被問到幣別時,選擇以日圓扣款,而不是你本國的貨幣(下文會再說明)。
- 取回現金、卡片和明細表。三樣都拿了再離開。
ATM手續費:實際要付多少
提領現金時實際付出的金額分成三個部分,其中只有一部分會顯示在ATM的畫面上。
第一是ATM本身的手續費。通常不高,依卡片品牌和機器而定,從免費到幾百日圓不等。例如Japan Post Bank對部分海外卡片可能收取220日圓(含稅),Seven Bank的手續費則取決於發卡組織。
第二是你自己的銀行在國內收取的海外ATM或提領現金手續費,這通常比較高。第三是匯率的差價。
第三項藏著一個陷阱。畫面問你要用日圓還是本國貨幣計價時,一定要選日圓。選本國貨幣會啟動「動態貨幣轉換」(Dynamic Currency Conversion),匯率通常比較差,而且是由ATM或其支付處理業者訂定,而不是由你的國際發卡組織訂定。選日圓的話,換匯會交給你自己的銀行處理,幾乎都會比較便宜。
再補充兩個省錢的建議。
由於固定手續費是按每筆交易收取,少次多額比多次少額划算,只是要把現金收好。
另外要記得,用信用卡提領現金會被當成預借現金,通常立刻就開始計息;用簽帳金融卡或提款卡比較好。
出發前的準備,以及卡片被拒時怎麼辦
稍微準備一下,就能省去很多麻煩。先告訴你的銀行你要去日本旅行,免得第一筆海外交易時卡片就被凍結。也要確認自己記得密碼。
日本ATM的畫面大多以四位數密碼為設計基礎,如果你的卡片用的是六位數密碼,請向發卡機構確認該怎麼輸入。另外,再帶一張不同發卡組織的備用卡(例如一張Visa、一張Mastercard),並和第一張分開存放。
如果機器拒絕你的卡片,別慌。換一家業者的ATM試試看,在一台失敗的卡片,有時在另一台就能用。確認一下是否已經達到你本國銀行設定的每日提領上限。如果怎樣都不行,就聯絡發卡機構,問題通常出在他們那邊,而不是日本這邊。
身上到底該帶多少現金?
不需要帶很多現金。
實際的做法是,只留足夠應付只收現金場合的現金,例如寺廟和神社的門票與御朱印、祭典和市場的攤位、小餐館和咖啡店、投幣式置物櫃,以及部分傳統旅館,其他開銷則用無現金支付。Suica或PASMO這類交通IC卡,感應一下就能搭電車、用自動販賣機,在大多數便利商店也能付款;大型連鎖店、飯店和百貨公司一般也都能順利刷信用卡。
日常消費改用IC卡儲值或信用卡感應付款,需要去ATM的次數就會少很多。
在日本旅行時
以下幾篇指南,能讓旅途中的實際事務更順利:
https://glostravel.com/en/article/airport-access-tokyo-narita-haneda-2026
https://glostravel.com/en/article/tipping-in-japan-guide
https://glostravel.com/en/article/tokyo-hydrangea-ajisai-spots-2026(英文)
注意:手續費、提領上限和可使用的卡片品牌都可能變動。最新資訊請以各業者的官方網站為準。
本文由 AI 根據英文版翻譯,只經過自動檢查,未經人工通讀。內容如有出入,以日文版為準。
